随着2025年收尾,北京写字楼市场在经历了数年调整后,即将迎来2026年的关键转折。这一年,大量新增供应将集中入市,而需求端受经济转型和企业降本影响,整体承压。市场不会出现简单的“涨”或“跌”,而是呈现更精细的结构性分化——核心与非核心、甲级与乙级、传统行业与新兴行业,分化将更加明显。
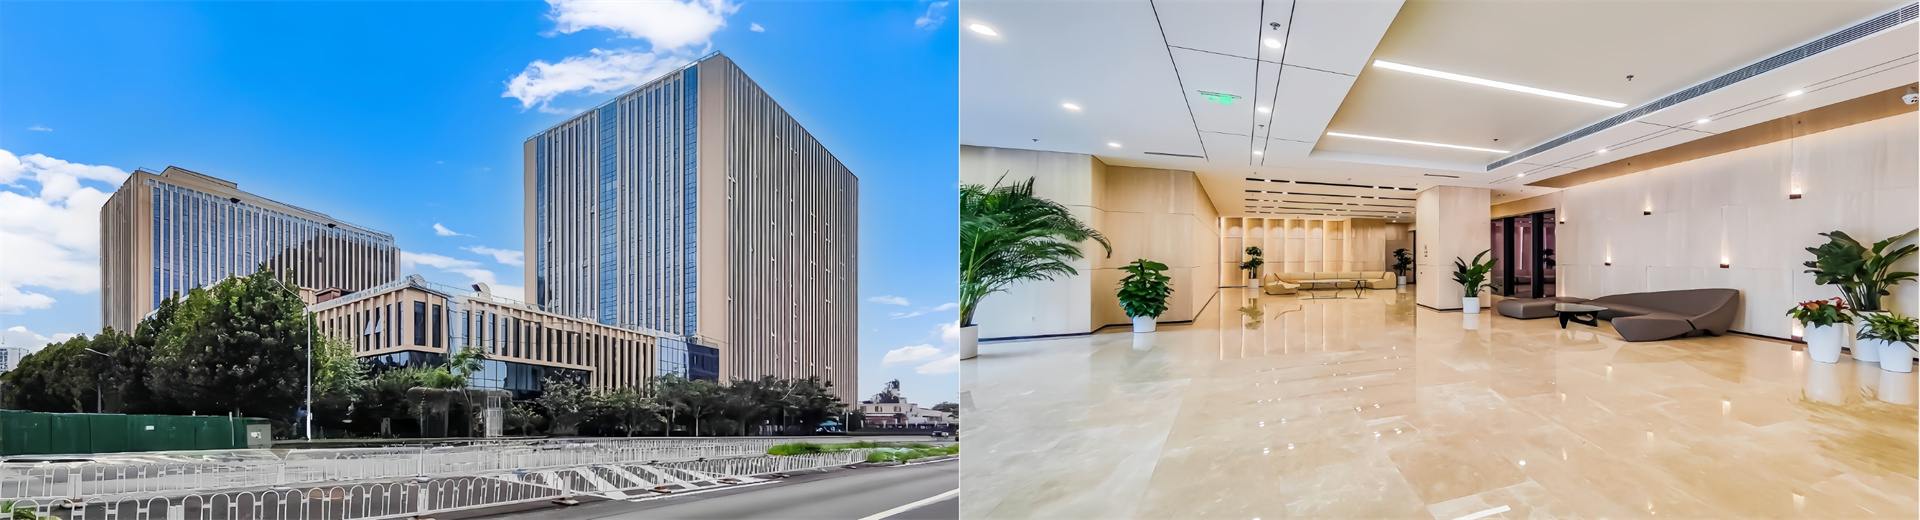
从供应端看,2026年北京预计有超过150万平方米的新增写字楼面积交付,其中大部分集中在非核心区域,如丰台丽泽、通州运河商务区及大兴临空经济区。这些区域的新项目普遍定位较高,硬件设施一流,但租金水平相对核心区有较大差距。与此同时,核心区域如CBD、金融街、中关村则鲜有新项目,存量楼宇的升级改造成为主流。这种供应格局将直接重塑市场竞争格局。
2026年北京写字楼市场的最大变量就是新增供应。据多家机构统计,全年预计有18个新项目入市,主要集中在第二和第三季度。这些项目以甲级和超甲级为主,体量巨大。以丽泽地区为例,多个金融科技总部项目将在此交付,总建筑面积超过50万平方米。通州运河商务区也有多个大型综合体落成。
大量新增供应的直接后果是全市空置率进一步攀升,预计将从2025年底的18%左右上升至2026年的20%以上。租金则面临明显的下行压力,尤其是非核心区域。为了争夺有限的企业租户,业主不得不提供更长的免租期、更高的装修补贴以及更灵活的租赁条款。对于租户而言,这无疑是议价的好时机。
但并非所有区域都会下跌。核心区域的优质甲级楼宇因供应稀缺,租金保持了较强韧性。金融街和CBD核心区的空置率依然维持在低个位数,部分楼宇甚至录得租金微涨。这里的关键在于:新增供应集中在非核心,而核心区供需关系稳定。
1. 企业降本增效驱动搬迁潮
经济增速放缓背景下,企业成本控制意识空前强烈。2026年,大量原本位于核心区的中型企业会选择搬迁至非核心区域,以降低30%-50%的租金成本。这类企业往往需要较大的面积,但对交通和商务配套有基本要求。丰台丽泽、通州运河商务区成为首选,这些区域不仅有地铁连通,还享受税收优惠。
2. 新兴行业需求持续活跃
数字经济、人工智能、生物医药等新兴产业仍在扩张。这些企业的需求不同于传统金融和制造业:它们偏好开放式办公、注重园区生态、对层高和承重有特殊要求。因此,那些拥有独栋办公、花园式环境的产业园型写字楼反而更受欢迎。例如大兴生物医药基地、昌平未来科学城等区域的租赁咨询量明显上升。
3. 总部企业整合与升级
大型企业,特别是国企和跨国公司,正在推进总部整合。它们倾向于将分散的办公室合并到单一甲级楼宇中,以提升管理效率和品牌形象。这类需求集中在核心区或新兴商务区的地标项目。2026年,预计有多个大型企业会完成搬迁或扩租,单笔面积往往超过5000平方米。
从整体看,需求结构正在发生根本性变化:低成本扩张型需求取代高成本维持型需求,成为市场主力。
2026年的北京写字楼市场,区域分化将是最鲜明的特征。我们通过以下表格直观对比核心区与非核心区的表现: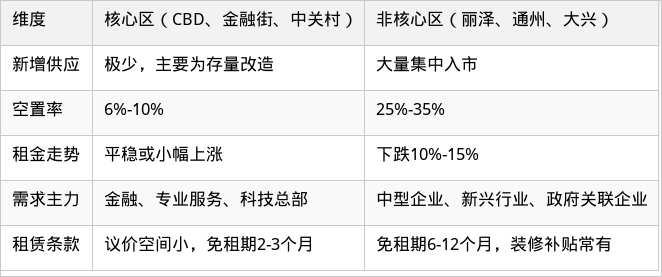 数据清晰地表明:核心区依然是卖方市场,而非核心区是买方市场。对企业租户而言,选择哪种区域取决于战略需求:核心区有利于品牌和人才招募,非核心区则能大幅降低成本。 值得注意的是,非核心区内部也出现分化。丽泽商务区因金融科技和头部企业入驻,租金相对坚挺;通州运河商务区依赖政策驱动,但配套仍在完善;大兴临空经济区则更适合物流和跨境贸易企业。
在供应过剩的非核心区,单纯的硬件已无法吸引租户,物业管理与企业服务变得至关重要。2026年,越来越多的写字楼开始引入“楼宇管家”制度,提供一站式工商注册、税务申报、员工餐饮等服务。一些楼宇甚至与政府合作,设立“企业服务站”,直接为企业办理资质审批。 同时,绿色健康建筑成为标配。租户越来越关注室内空气质量、温度控制、自然采光和绿色空间。拥有*LEED*金级或*WELL*认证的楼宇,出租速度明显快于普通楼宇。在核心区,部分老旧楼宇也启动了大规模改造,增加了新风系统、淋浴设施和共享会议室。 智能化也是差异化的重要手段。人脸识别门禁、智能停车系统、线上会议室预约等已成为基础功能。更进一步,一些高端楼宇引入了基于物联网的能源管理系统,能实时监测并优化能耗,从而降低物业费。这些软性投入,正在成为决定出租率的核心要素。
2026年的北京写字楼市场,不再是简单的“地段决定论”。同等地段下,谁能提供更好的服务体验,谁就能赢得租户的长期合约。
受新增供应影响,2026年写字楼大宗交易将保持活跃。一方面,部分开发商面临资金压力,愿意折价出售资产;另一方面,保险资金、外资基金和自用企业仍在积极寻找机会。据分析,全年成交量有望突破300亿元,与2025年持平。
从买家结构看,保险资金占比最大,它们偏好核心区稳定现金流的甲级楼宇;而自用买家则瞄准非核心区的整栋物业,用于总部办公。例如,2025年底某互联网公司就斥资20亿元购买了丰台一栋写字楼。2026年,这类交易会更多。
投资逻辑正在改变:过去追求资本增值,现在更看重租金回报率和资产流动性。因此,那些处于新兴商务区但地铁直达、配套成熟的楼宇更受青睐。同时,*REITs*的试点扩围也为退出提供了新路径,部分优质项目有望通过公募REITs实现部分退出。
整体来看,2026年北京写字楼市场将进入深度调整期。无论是开发商、投资机构还是企业租户,都需要摒弃“一刀切”的思维,深入分析细分市场,才能抓住这一轮结构分化中的机遇。


